Verdemare, Wohnung A: 44 m² Wohnraum und Privatgarten
Ref. 5249 · Via di Campo Marzio, Zentrum, Trieste
450.000 €
Verdemare, Wohnung A: 44 m² Wohnraum und Privatgarten
Ref. 5249 · Via di Campo Marzio, Zentrum, Trieste
3D-Tour
Aufnahmedatum: 26. Mai 2026. Der Rundgang ist eine unretuschierte Originalaufnahme: Er zeigt die Immobilie, wie sie an diesem Tag war.
Merkmale der Immobilie
- Typ
- Wohnung
- Vertrag
- Zum Verkauf
- Fläche
- 115 m²
- Zimmer
- 2
- Schlafzimmer
- 1
- Bäder
- 2
- Etage
- 1° (primo) con ascensore
- Energieklasse
- Energieausweis nach Fertigstellung
Beschreibung
Al primo piano del complesso Verdemare, in via di Campo Marzio 14, è in vendita un appartamento di 244 metri quadri con giardino privato. Nasceva come due appartamenti, uniti prima della consegna, e la proprietaria è disposta a tornare a dividerlo. Questa è la casa A: circa 92 metri quadri netti e 115 commerciali, con un giardino privato di circa 49 metri quadri.
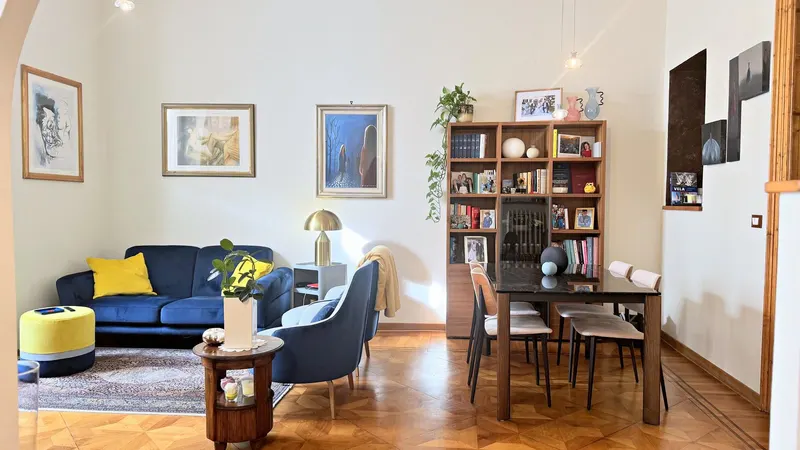
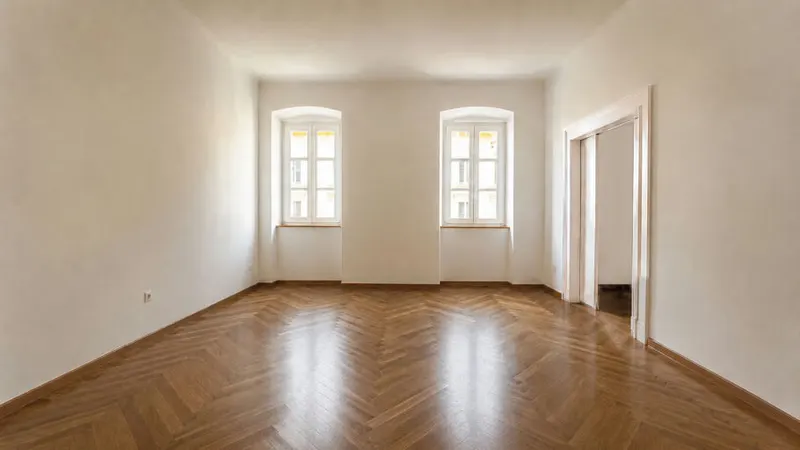
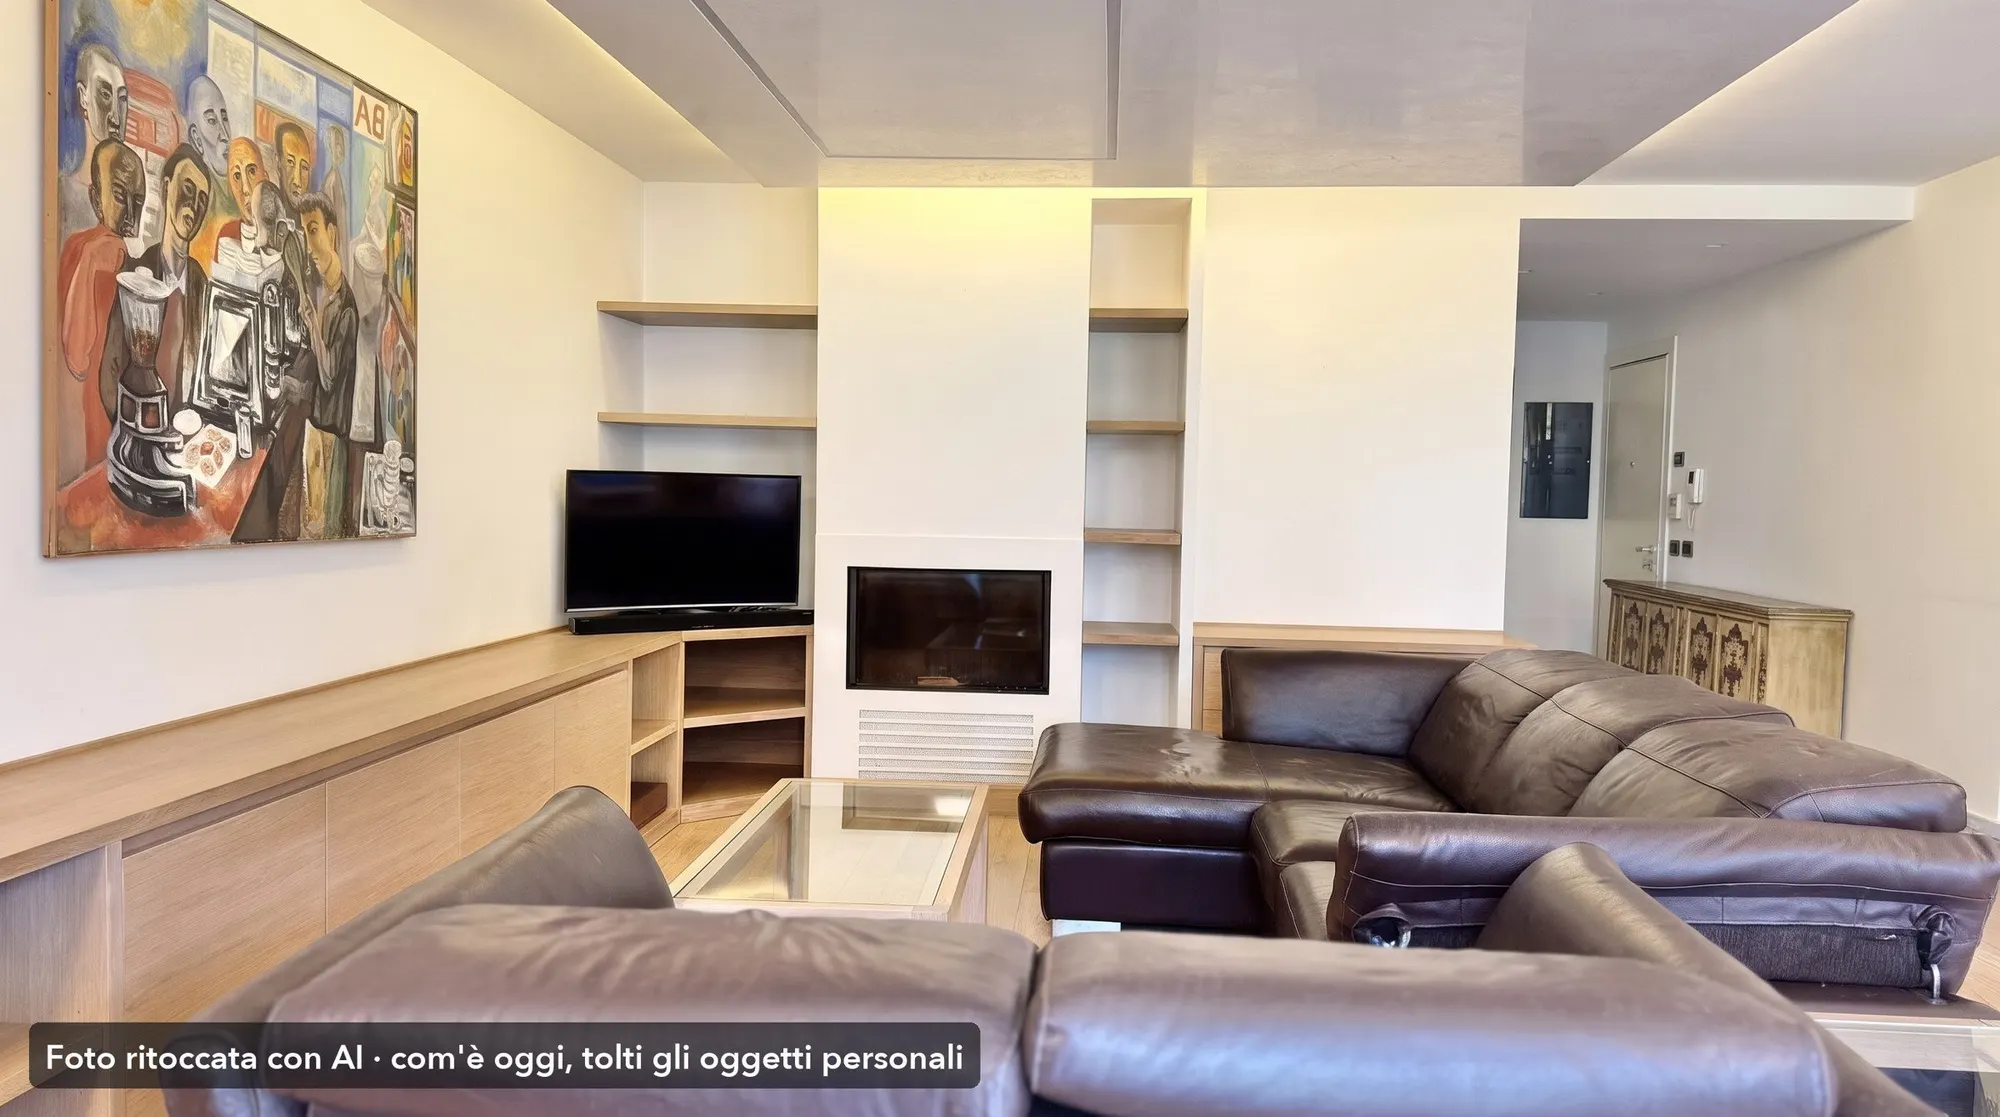
La casa A è tutta nel suo soggiorno: circa 44 metri quadri in un unico ambiente con il parquet, aperto con le vetrate sul giardino e sulla pedana in legno, con un angolo che oggi è uno studio. Si entra dal proprio vano scala con ascensore; l'ingresso ha un armadio a muro, e un disimpegno porta alla zona notte: un secondo bagno con finestra sul cortile di luce e una camera padronale di circa 22 metri quadri, cabina armadio compresa, con un grande bagno privato con doccia e doppio lavabo. La camera dà su via di Campo Marzio, il soggiorno sul verde interno del complesso. Riscaldamento centralizzato a pavimento, con i consumi contabilizzati a parte.
Cosa fa la proprietaria, e cosa no. Al prezzo indicato si occupa della divisione vera e propria, tecnica e catastale: chiude i passaggi fra le due case (la porta fra l'attuale cucina e il soggiorno, e il corridoio all'altezza della camera padronale), porta gli allacciamenti per la cucina della casa A, divide il giardino prolungando la siepe che c'è già, rinfresca la tinteggiatura dove serve e segue le pratiche con il Comune, l'architetto e l'amministrazione del condominio. Non rifà bagni né pavimenti: dove oggi c'è il parquet resta il parquet, dove ci sono le piastrelle restano le piastrelle. Non è una casa di primo ingresso: è una casa del 2015 in buone condizioni, divisa e ritinteggiata dove serve.
La pianta è uno schema disegnato da TriesteVillas sul rilievo 3D e, per il giardino, sulla planimetria catastale: misure e arredi indicativi. Il tour 3D mostra l'appartamento intero com'è oggi.
I tempi, e come si procede. Oggi la casa è ancora un'unica unità: in vendita c'è l'appartamento intero, 244 metri quadri a 790.000 euro. La proprietaria è disposta a dividerlo, con l'aiuto di uno studio di architettura già pronto a seguire la pratica, ma servono alcuni mesi, oggi difficili da prevedere con precisione. Non è un percorso da fare di fretta: si procede con impegno, un passo alla volta. Il primo invito è semplice: venire a vedere la casa com'è, capire se piace così, e poi aprire una conversazione con noi di TriesteVillas, per dare a tutto un cronoprogramma ragionevole. Quando ci saranno una proposta per la casa A e una per la casa B si potrà procedere davvero: frazionamento, preliminare e infine rogito.
Il prezzo indicativo della casa A, così divisa, è 450.000 euro. Vendita da privato, senza IVA. Nello stesso complesso sono disponibili a parte, su richiesta, box auto, posto auto coperto e cantina.
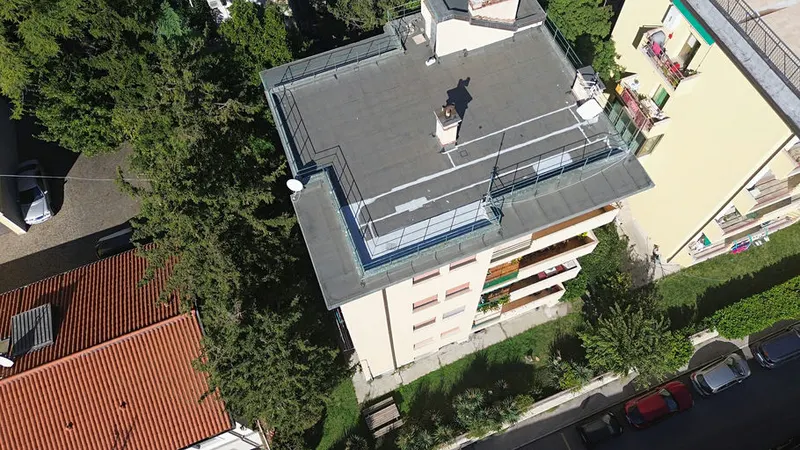
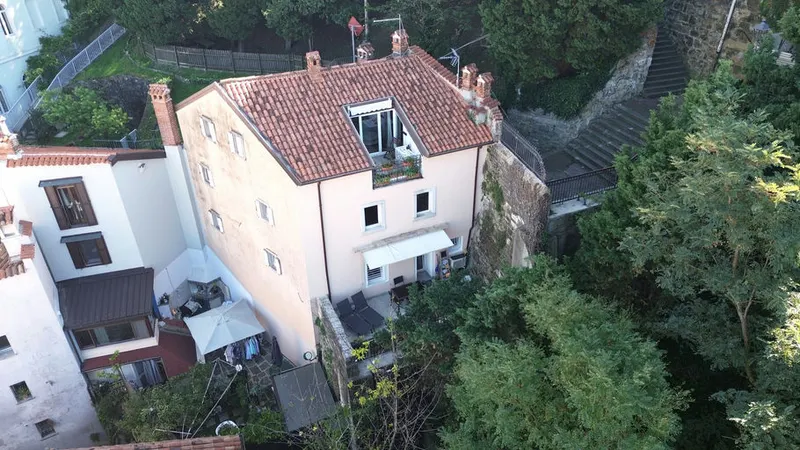
Verdemare è un comprensorio recintato completato nel 2015, con accessi carrabili automatizzati, un parco pensile con area giochi e garage interrati, a otto minuti a piedi dal mare cittadino. L'attestato energetico in vigore riguarda l'appartamento intero (APE 3200600874326 del 20/10/2026): classe A1, EPgl,nren 40,82 kWh/m² anno, EPgl,ren 2,49 kWh/m² anno, prestazione del fabbricato media in inverno e in estate. Ciascuna casa avrà il suo attestato a fine lavori.
Indikative Steuern & Kosten
Kaufkosten (einmalig)
TriesteImmobiliare-Provision
≈ 18.000 €+ MwSt.
Notar
≈ 2.100-4.200 €Schätzung, inkl. MwSt. und Kosten
Jährliche laufende Kosten
Abfallgebühr · TARI
≈ 240 €/Jahr
Die jährlichen Kosten sind indikative Schätzungen — Hausgeld nach den gemeldeten Kosten, ILIA und TARI nach festen Formeln auf Basis der städtischen Sätze — und ersetzen keine offizielle Prüfung.
Die Finanzierung für dieses Haus
1.430 €im Monat
für ein Darlehen von 315.000 € (70 % des Preises) über 30 Jahre: 360 Monatsraten mit festem Zins
- Sollzins (TAN)
- 3,59 %
- nominaler Jahreszins
- Effektivzins (TAEG)
- 3,76 %
- Gesamtkosten pro Jahr, mit Nebenkosten
Eine erste Schätzung, mit Hilfe von KI aus amtlichen Daten erstellt: kein Kreditangebot. Betrag, Zins und Bedingungen legt die Bank nach ihrer eigenen Prüfung fest.
Sollzins aus dem Durchschnitt der im September 2026 in Italien abgeschlossenen Darlehen mit Zinsbindung über 10 Jahre (vorläufiger Wert): EZB, Daten der Banca d'Italia.
Der Ratgeber: Kredit für die erste Wohnung in Triest
Wer kauft
Mögliche Förderungen
Die Region bürgt für den Teil über 80 %, bis 42.500 €: bei diesem Haus kann das Darlehen 87 % des Wertes erreichen (100 % bis 170.000 €). Für Personen mit 24 Monaten Wohnsitz in der Region, Arbeitseinkommen und ohne andere Wohnung; Darlehen von 10 bis 30 Jahren, bis 150 Quadratmeter Nutzfläche, Energieklasse mindestens F; Antrag bei einer Vertragsbank vor dem Notartermin.
- Monatsrate
- 1.430 €
- 360 Monatsraten
- Zinsen insgesamt
- 199.952 €
- Gesamtbetrag
- 520.295 €
- Raten und Kreditkosten
- Eigenmittel beim Kauf
- mindestens 163.000 € - 167.200 €
- Anzahlung, Erwerbssteuern, Maklerprovision inkl. MwSt., Kreditkosten und Notar, als Spanne
- Empfohlenes Nettoeinkommen
- mindestens 4.291 € im Monat
- Für die Banca d'Italia sollte die Rate vernünftigerweise ein Drittel des verfügbaren Einkommens nicht übersteigen, auch mehrerer Kreditnehmer zusammen. Eine Vorsichtsregel, keine Voraussetzung: Jede Bank hat eigene Kriterien.
- Italienischer Steuerabzug (IRPEF)
- bis 760 € im ersten Jahr
- 19 % der Zinsen und Kreditkosten für den Hauptwohnsitz, bis 4.000 € im Jahr pro Vertrag (760 € Steuer), aufgeteilt auf die Kreditnehmer. Ab 75.000 € Einkommen zählt er bei Darlehen ab 2025 zur Obergrenze der Abzüge; und seit 2026 sinken über 200.000 € die Abzüge insgesamt um 440 €.
- Anzahlung135.000 €
- Erwerbssteuern (als Hauptwohnsitz)im Exposé nicht angegeben
- Maklerprovision inkl. MwSt.21.960 €
- Kreditkosten2.138 €
- Notar, Kauf- und Darlehensurkunde (Schätzung)3.910 € - 8.130 €
Wie wir rechnen
Der Zins
Es ist der Durchschnittszins der im Monat in Italien abgeschlossenen Wohnungsbaudarlehen mit Zinsbindung über 10 Jahre, den die Banca d'Italia bei den Banken erhebt und die EZB etwa fünf Wochen später veröffentlicht (harmonisierte MIR-Statistik). Das CRM von TriesteImmobiliare lädt ihn jede Nacht herunter: Erscheint ein neuer Monat, ändert sich die Zahl hier von selbst. Für feste Zinsen gelten Verträge mit derselben Bindung (bis 5 Jahre, 5 bis 10, über 10), für variable die Verträge mit variablem Zins. Der veröffentlichte Wert ist ein Jahreszins mit Zinseszins, ohne Kosten: Für die Monatsrate wird er zum Sollzins, TAN = 12 × ((1 + Zins)^(1/12) - 1). Letzter Wert: September 2026, vorläufig.
In einem Jahr ging dieser Durchschnitt von 3,31 % (September 2025) auf 3,65 % (September 2026).
Die Angebote des Monats können abweichen: Die besten liegen oft unter dem Durchschnitt, mit Bedingungen (Anzahlung, Energieklasse, Bürgschaften, Versicherungen). Deshalb lässt sich der Zins oben ändern.
Die Rate
Annuitätendarlehen mit gleichbleibender Rate: R = C × i / (1 - (1 + i)^(-n)), mit C dem Darlehen, i dem Sollzins durch 12 und n der Zahl der Raten.
Der Effektivzins (TAEG)
Die jährlichen Kosten des ganzen Darlehens, berechnet mit den Zahlungsströmen der EU-Richtlinie: neben den Zinsen die Kosten, die üblicherweise an Bank und Staat gehen. Ersatzsteuer 0,25 % (788 €), Bearbeitungsgebühr 1.000 € (Annahme), Gutachten 350 €, Feuerversicherung 71 € im Jahr, Ratenabbuchung 3 € im Monat. Die Notarkosten bleiben außerhalb des Effektivzinses, wie es das Gesetz vorsieht (Art. 120-quinquies des italienischen Bankgesetzes): Sie sind in den Eigenmitteln beim Kauf enthalten. Zum Vergleich: Der durchschnittliche Effektivzins der im September 2026 in Italien abgeschlossenen Wohnungsbaudarlehen lag bei 4,05 %.
Die Eigenmittel beim Kauf
Die Anzahlung, die für dieses Haus geschätzten Erwerbssteuern im gewählten Fall, die Maklerprovision mit MwSt., die beim Abschluss fälligen Kreditkosten und der Notar für Kauf und Darlehen. Der Notar ist unsere Schätzung als Spanne, kein Kostenvoranschlag: Seit 2012 wird das Honorar mit dem Notar vereinbart, der vor der Beauftragung, nach Einsicht in die Unterlagen, einen schriftlichen Kostenvoranschlag gibt. Die Bank leiht auf den Wert ihres Gutachtens: Liegt das Gutachten unter dem Preis, sinkt das Darlehen, nicht der Preis.
Das Einkommen
Die Drittel-Regel stammt aus dem Verbraucherleitfaden der Banca d'Italia: ein Vorsichtsmaß für eine tragbare Rate, nicht das Kriterium, nach dem eine Bank entscheidet. Jede Bank prüft Einkommen, Ausgaben, Alter und Sicherheiten selbst.
Was es nicht ist
Es ist weder ein Kreditangebot noch eine Beratung. TriesteImmobiliare ist keine Bank, kein Kreditvermittler und kein Kreditagent, und kein Vergleichsportal für Darlehen. Dieser Rechner, mit Hilfe künstlicher Intelligenz gebaut, macht eine erste Schätzung aus amtlichen Daten und den hier beschriebenen Regeln; gerechnet wird im Browser, gespeichert wird nichts.
Quellen
- EZB, Zinsstatistik der Banken (MIR): die verwendete Reihe
- Banca d'Italia, Banken und Geld: nationale Daten
- Banca d'Italia, Verbraucherleitfaden zum Hypothekarkredit
- Ersatzsteuer: D.P.R. 601/1973, Art. 18
- Steuerabzug der Zinsen: Agenzia delle Entrate
- Regionale Darlehensbürgschaft: Region Friaul-Julisch Venetien
- Übliche Kosten: Informationsblätter der Banken und Vergleiche vom Oktober 2026
- Der Notar: unsere Schätzung; Archivgebühr und Beiträge nach D.M. 265/2012
Zinsen aktualisiert am 03.11.2026.
Merkmale
- Garten
- Aufzug
- Grünblick
- Wohngegend
- Nahe am Meer
Lage
Ungefähre Lage im Gebiet. Die genaue Lage wird auf Anfrage mitgeteilt.
Informationen anfordern
Besichtigung buchen
Wählen Sie, wann Sie die Immobilie besichtigen möchten.